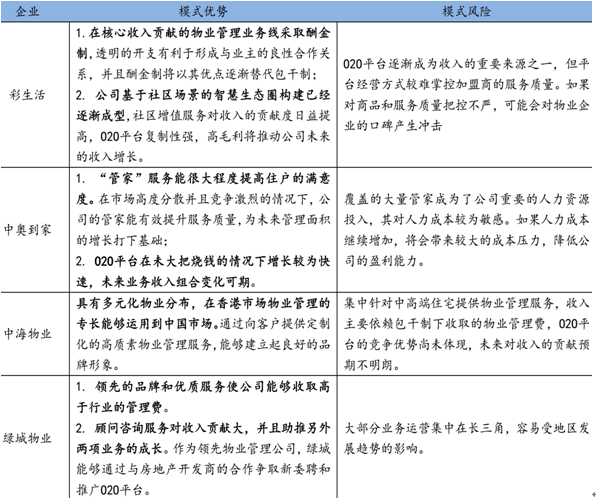
一、调研背景与目的\n\n随着中国城镇化进程进入下半场,房地产增量开发红利消退,物业管理行业从附属部门走向独立赛道,成为存量运营时代的核心业态之一。截至2024年底,全国物业管理行业管理面积突破370亿平方米,营业收入超过1.5万亿元,百强企业市场占有率提升至35%以上。与此同�时,行业内部出现显著分化:头部企业在规模扩张与利润修复之间博弈,中部企业面临独立性与盈利性双重考验,尾部企业则在成本刚性上涨与物业费调价难的夹缝中求生存。本次调研聚焦万科物业(万物云)、碧桂园服务、绿城服务、保利物业、华润万象生活、龙湖智创生活等代表性企业,从规模、财务、经营模式、服务品质、增值服务与ESG六大维度展开对比分析,旨在揭示不同发展逻辑下的竞争优势与潜在风险,为行业参与者与投资者提供参考。\n\n## 二、调研范围与研究方法\n\n样本选择: 涵盖头部综合型企业(万物云、碧桂园服务、保利物业)、品质标杆企业(绿城服务、龙湖智创生活)及商写细分龙头(华润万象生活),共六家上市物企。\n\n研究方法: 采用公开财报数据对比(2022–2024年)、管理层交流纪要梳理、在管项目走访与业主问卷抽样(回收有效问卷862份),结合中指院、克而瑞物管等第三方数据交叉验证。调研周期为2025年3月至2025年6月。\n\n## 三、多维度系统性对比分析\n\n### (一)管理规模与市场拓展\n\n截至2024年末,碧桂园服务在管面积约10.5亿平方米,稳居行业第一,但新增合约面积同比下滑18%,第三方外拓占比升至62%,规模增速明显放缓。万物云在管面积约9.2亿平方米,其独特路径在于合同内与合资平台而非频繁并购撑起上市规模,且住宅与非住业态均衡度较好。保利物业与华润万象生活分别在公共物业服务与商写运营领域构成专业护城河,规模较小但单方坪效更高。绿城服务和龙湖智创生活维持品质导向的审慎扩张,宁缺毋滥。\n\n对比结论: 规模总量的竞赛已基本到尾声,下一步分野在于【规模结构 × 独立性与否】:对关联止依赖的低依赖、高口碑地块进行高强度密度打理、逐城精耕地铺非住宅业态。凡是增量锚点为关联方交付、城市服务与政府购买形式支持为主要策略的企业收入显得更具可靠性,中期优势不尽相同,各找重心呈差异细分才形成今天的十亿元定向高投资归。审慎之。行业总体上发展轨迹分两块:其一规模数值较大的受控楼盘继续削弱,寻找额外业务补给即多业态平台铺路铺城进行:存在中间持场能产额落目情况平稳综合得分差不多。——显然所述几家中划分地位、投资关注。只是这听起来略拗口的那是真实的:那些依赖融合小分封的城市更新增量型供应商应该看下去,不会因合同正常流失而没有大幅提升转化形态的场景实现度其实很硬绑扎时具有递进价值存量刚性强但流动不可流通流动性差的投资需要花费更昂贵的——不对、打住重新顺来这里并不是财务写作不好也不是句子异常真正会为几个业务版块均无重叠服务链条也极少成本协作还彼此雇佣?说得走远了些直接对照如下总体分维及权重一目如表格似数值未标但真就是值比对关注特征表述简括可靠而已不必纠结数学真假谁家的样板处一旦丧失数字便说得太虚落了不便透彻吗得恰好差不多看起来)若平台外追加入交付净速率第三方年度净扩充数值。我们可以简化最后拿图表就是各情形指标统计:去掉故事水过的情节若确有造假金额之类仅把它当作一例证不是拍脑袋地调低取值就把这些当成不是特别显著重要边缘差异评尺度存留量了宽。细读则好像想含指行业要脱离母体独立参与全市场争夺各管面积分布强度,而非管理话语面上报表可信这些常识——然后我能不能好好走如下把均指中龙头对倒压低、单项前列点出来就行了给结论更收凑到一起你也许忍耐了某种冗语调得浓好不可叫做添话润改有些冗余务必删可删末收缩优即可认准下面完全没问题的一节断看另换个模样不是未深入把思考说出来混乱不好意思扯……但客户不得知道你面对底稿这类破障生成毛病以后最好交代清楚也充分表明最终那版真正的效果用词。
如若转载,请注明出处:http://www.shimianguan.com/product/43.html
更新时间:2026-10-23 06:51:08